

多维度预算模型如何支撑集团复杂管控?
一、为什么集团预算这么难?
在服务能源、制造、工程等行业的过程中,我们发现集团预算的核心痛点并非“做不出预算”,而是:
| 痛点类型 | 具体表现 |
|---|---|
| 组织复杂 | 母公司+子公司+N个事业部,法人独立但业务交织 |
| 口径不一 | 财务按会计科目、业务按项目/产品、HR 按部门,维度无法对齐 |
| 流程割裂 | 预算编制在 Excel,执行在 ERP,分析在 BI,数据来回搬运 |
| 控制滞后 | 费用超支月底才发现,无法事前拦截 |
| 调整僵化 | 年度预算一旦锁定,年中业务变化无法灵活滚动预测 |
这些问题的本质是:缺乏一个统一的“预算语言”和“控制引擎”。
二、多维度预算模型:不是加字段,而是重构逻辑
1. 核心设计原则
·维度正交化:每个维度独立定义,互不耦合
(如:组织 ≠ 成本中心,产品线 ≠ 项目)
·主数据驱动:所有维度(组织、科目、项目、产品、客户等)由主数据平台统一管理
·版本可追溯:支持年度预算、季度滚动预测、专项预算并行,版本间可比对
2. 典型维度组合(以某工程集团为例)
| 预算场景 | 维度组合 |
|---|---|
| 法人报表合并 | 法人主体 + 会计科目 + 币种 |
| 项目成本管控 | 项目编码 + 成本类型(人工/材料/分包)+ WBS |
| 事业部考核 | 事业部 + 产品线 + 收入/成本科目 |
| 费用报销控制 | 部门 + 费用类型 + 预算周期(月/季) |
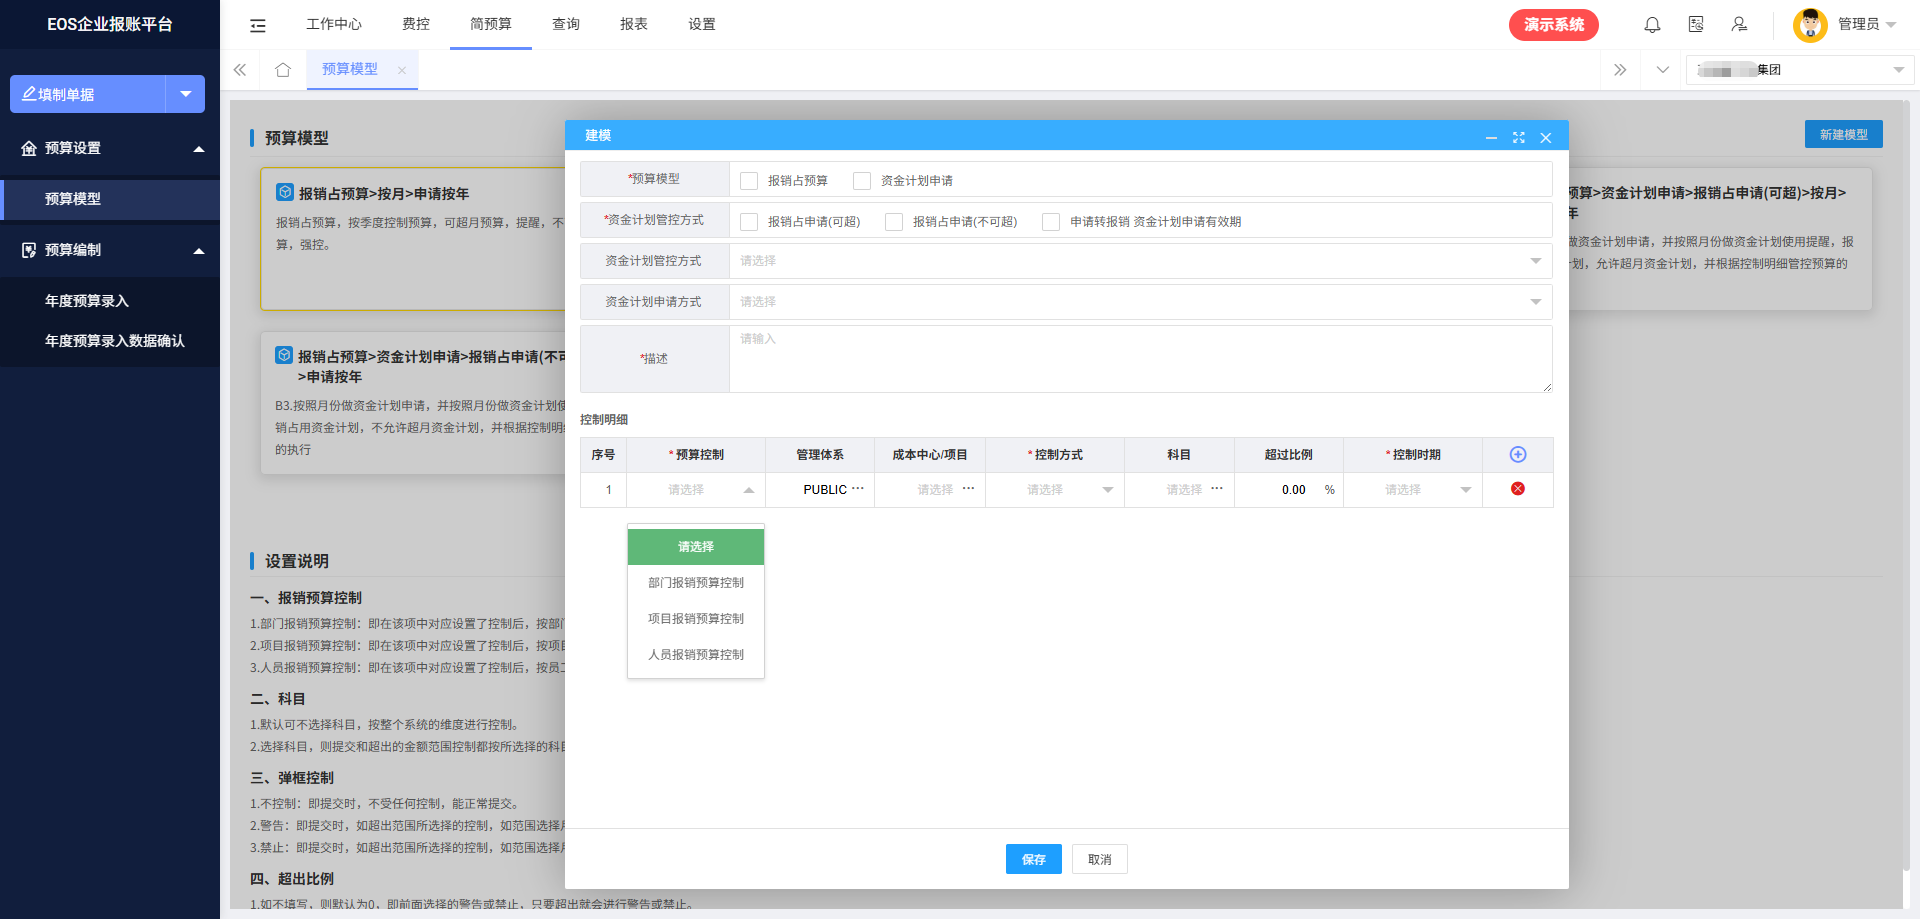
💡 关键:系统需支持“任意维度组合下编制、控制、分析”,而非预设固定模板。
三、系统架构如何支撑?——三层模型设计
我们采用“模型层 - 控制层 - 应用层”三层架构,实现灵活性与稳定性的平衡。
1. 模型层:统一预算数据底座
·基于 星型模型 设计事实表(预算金额、实际发生额)+ 多维维度表;
·支持 增量更新 + 版本快照,避免全量重算;
·与主数据平台(MDM)对接,确保维度一致性。
2. 控制层:动态预算控制引擎
控制策略可配置:
·按维度组合设置控制强度(提示 / 警告 / 拦截);
·支持例外审批流(如“超预算5%内自动通过,超10%需CFO审批”);
·实时校验:在费控、合同、采购等前端系统调用预算服务接口,实现事前控制。
3. 应用层:场景化前端体验
·预算编制:支持 Excel 导入、Web 表单、批量调整;
·执行监控:仪表盘展示“预算 vs 实际 vs 预测”趋势;
·滚动预测:基于历史执行率自动推荐下期预算。
四、落地关键:不止于系统,更在于机制
技术只是载体,真正决定成败的是业务机制与系统能力的匹配:
先理清管控逻辑,再建系统
明确集团对子公司的管控强度(战略型?操作型?);
定义哪些维度必须集中管控,哪些可下放。
主数据先行
组织、科目、项目等主数据不清,多维度就是空中楼阁。
小步快跑,闭环验证
建议从“费用预算+报销控制”小闭环切入,快速验证价值;
再逐步扩展至项目、资本性支出等复杂场景。
五、实战效果(某50亿营收制造集团案例)
上线范围:12家子公司,覆盖费用、项目、资本支出三大类预算;
核心成果:
预算编制周期从 6周缩短至10天;
费用超支率下降 42%(因事前拦截);
月度经营分析会数据准备时间从 3天减至2小时。
关键成功因素:不是系统多先进,而是业务规则清晰 + 控制点嵌入流程。
结语:预算系统的终极目标,是“让数据驱动决策”
一套好的集团预算系统,不应只是“财务的工具”,而应成为:
业务的导航仪(知道钱花在哪、效果如何);
管理的控制阀(风险前置,资源优化);
战略的翻译器(把战略目标转化为可执行的预算动作)。
在财务数字化深入发展的今天,多维度、实时化、闭环化已成为集团预算系统的标配。技术上可行,关键在于——你是否愿意从“做账思维”转向“经营思维”。
引自:多维度预算模型如何支撑集团复杂管控?—— 集团级预算系统架构与落地实践